

2026年退休金有3件怪事正在发生:同样等通知场外配资网站,有人卡里先多出100多元,有人只多几十块;
退休年龄不再是到点必须走,早几年晚几年居然能商量;人躺床上不能动了,护理费还能报销一大半。
可具体怎么算、怎么选、报多少,文件里藏着不少门道,网上传的那些说法多半不靠谱。
这3大变化到底落在谁头上,往下看就明白了。
先说第一个变化,退休不再是到点就必须走人的固定安排,变成了一道需要自己仔细盘算的选择题。
放在以前,大家默认男的满60岁、女工人满50岁、女干部满55岁,到了生日当月就办理退休手续,下个月开始领养老金,几乎没有商量的余地。
从2025年渐进式延迟法定退休年龄正式实施开始,这个固定模式就被打破了,到2026年这项政策已经运行了两年,规则越来越清晰。
按照现行规定,法定退休年龄在逐步往后延,男职工最终会延到63岁,原50岁退休的女职工延到55岁,原55岁退休的女职工延到58岁,整个过程用十五年时间慢慢过渡,每年只延几个月,不会一下子跳涨。
更重要的是,政策给了大家弹性选择的空间,只要社保缴满最低年限,职工可以自愿选择提前退休,最多提前三年,而且退休年龄不能低于原来的法定退休年龄。
反过来,如果到了法定退休年龄还想继续干,只要和单位商量好,也可以延迟退休,最多延迟三年。
听起来好像自由度很高,想什么时候退就什么时候退,实际没那么简单。
提前退休不需要单位同意,自己申请就能办,但提前退意味着缴费年限更短,个人账户里的钱更少,每个月领到的养老金自然会低一些。
延迟退休需要单位点头才行,不是个人想留就能留,延迟期间继续交社保,缴费年限更长,个人账户积累更多,退休后养老金会更高,而且在岗期间还能拿正常工资收入。
不同身份的人,可选的范围也不一样。
公务员和国有企事业单位的领导人员、管理人员,到了法定退休年龄必须按时办理手续,不能申请延迟退休,只能选择提前退。
普通企业职工和灵活就业人员,才同时拥有提前和延迟两种选项。
所以说到了2026年,没人能稀里糊涂等到岁数直接退休,每个人都得自己算一笔账。
身体不好、家里有事情需要照顾的,可能宁愿少领点钱也要早点退。
身体硬朗、岗位收入不错、单位也愿意留的,多干几年既能多赚工资,退休后养老金也更高。
每个人的家庭情况、经济状况、健康条件都不一样,适合的退休时间也就不同,这道题没有标准答案,只能自己结合实际情况算清楚。
第二个变化,养老保险全国统筹持续推进,很多人以为这是要把全国各地的养老金待遇拉平,其实完全不是这么回事。
全国统筹真正的作用,是把养老金发不出来的风险往下压了一大截,给所有退休人员吃了一颗定心丸。
以前养老保险主要是省级统筹,各个省份自己收社保费,自己给当地退休人员发养老金。
经济发达的省份,年轻人多,上班交社保的人多,基金结余就多,发钱完全没压力。
有些人口流出多、老龄化严重的省份,交社保的年轻人少,领养老金的老人多,基金经常出现缺口,需要地方财政贴补,偶尔还会传出发放困难的说法。
全国统筹就是把全国的养老保险基金放到一个大盘子里统一调度,结余多的地方调出一部分资金,缺口大的地方调入一部分,从制度上解决了区域之间基金不平衡的问题。
很多人听到全国统筹,第一反应是以后全国退休人员领的钱都一样了,发达地区的养老金会降下来,欠发达地区的会涨上去。
这种理解是错的。养老金的计算规则没有变,还是和当地的社会平均工资、个人的缴费基数、缴费年限直接挂钩。
工资水平高的地方,缴费基数高,退休后待遇自然还是高。
工资水平低的地方,不会因为全国统筹就突然大幅上涨养老金。
待遇调整的时候,会适当向待遇偏低的群体倾斜,慢慢缩小差距,但不会一步拉平。
2025年全国企业养老保险基金收入达到5.9万亿元,累计结余有7.3万亿元,整体盘子很稳。
有了全国统筹的调剂机制,不管在哪个省份退休,都不用担心当地基金没钱发不出来,按时足额发放的保障比以前强太多了。
对于普通参保人来说,不用再纠结在哪个城市交社保最后领钱没保障,跨省换工作也更安心,转移接续手续也在不断简化。
这个变化最大的意义在于托底,而不是拉平待遇,这点一定要分清楚,别抱不切实际的期待,也不用怕自己的待遇会被调低。
第三个变化,个人养老金新增了提前领取的情形,很多人觉得终于可以灵活取用了,实际上不少人把这件事理解反了。
个人养老金推出的时候,规则是只能到退休年龄、完全丧失劳动能力或者出国定居才能取,相当于一笔长期锁定的养老钱。
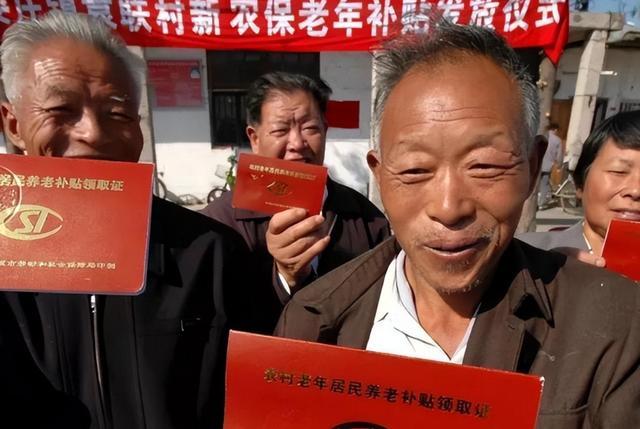
很多人觉得钱放进去拿不出来,太不灵活,参与的意愿不高。
从2025年下半年开始,政策调整了领取规则,新增了三种可以提前领取的情况,到2026年这项新规已经全面落地。
新增的第一种情况,是本人或者配偶、未成年子女生了大病,一年之内医保报销后自己负担的医药费,超过了当地上一年度居民人均可支配收入,可以申请取个人养老金治病。
第二种是连续两年里累计领了12个月的失业保险金,也就是长期失业没收入的情况下,可以取出来应急。
第三种是正在领取城乡最低生活保障的困难家庭,也可以提前支取。
不少人看到能提前取,就觉得个人养老金和普通银行存款差不多了,随时能取出来花。
这种想法完全偏离了政策的本意。新增的这三种领取情形,针对的都是特殊困难状态,门槛并不低。
不是普通的头疼脑热就能取,得是医药费负担特别重的大病情况。
也不是失业一两个月就能取,得是长期失业领了一年以上失业金的状态。低保家庭更是只有低收入困难群体才能纳入。
说白了,新增提前领取的通道,是给遇到急事难事的人留一条救急的后路,不是让大家平时随便支取。
个人养老金的核心定位还是养老补充,每年缴费有税收优惠,就是鼓励大家长期存着留到退休用。
如果中途因为特殊情况取出来,虽然解了燃眉之急,但也失去了长期积累增值的意义,税收优惠的好处也相当于白拿了。
普通人参与个人养老金,还是要抱着长期养老规划的心态,用平时不用的闲钱去交,别指着中途取出来用。
真把它当成活期存款,那就完全理解错了。
除了这三个核心变化,还有一些配套调整也在同步推进。
比如灵活就业人员参加职工养老保险,已经全面取消了户籍限制,在外地打工也能在就业地直接参保,不用再回户籍地。
养老金每年的调整机制也在优化,继续坚持多缴多得长缴多得,同时重点照顾待遇偏低的退休人员,让大家都能共享经济发展的成果。
从这些变化里能看出来,养老保障的大方向是越来越稳,同时也越来越强调个人责任。
退休时间可以自己选,前提是自己算好经济账。
基本养老金有全国统筹托底,但想要更高的晚年生活质量,还得自己提前规划补充。
个人养老金给了税收优惠和救急通道,但本质还是要靠自己存钱。
对于还在上班的人来说,最实在的建议就是社保尽量别断缴,缴费年限越长,以后的基础养老金就越稳。
有条件的可以根据自己的收入情况参与个人养老金,当成一笔长期强制储蓄。
临近退休的人,可以提前了解弹性退休的规则,结合自己的身体和家庭情况,选一个最适合自己的退休时间。
养老这件事,早盘算早主动,等临到退休再研究场外配资网站,往往就来不及了。
亿胜优配提示:文章来自网络,不代表本站观点。
场外配资网站 退休新规敲定?不出意外的话,2026年中国退休金将面临3大变化
最专业的配资公司 资本稀缺撞上债务狂潮:从AI云到法国主权债,CDS全线走阔,谁在为高杠杆买单?


